
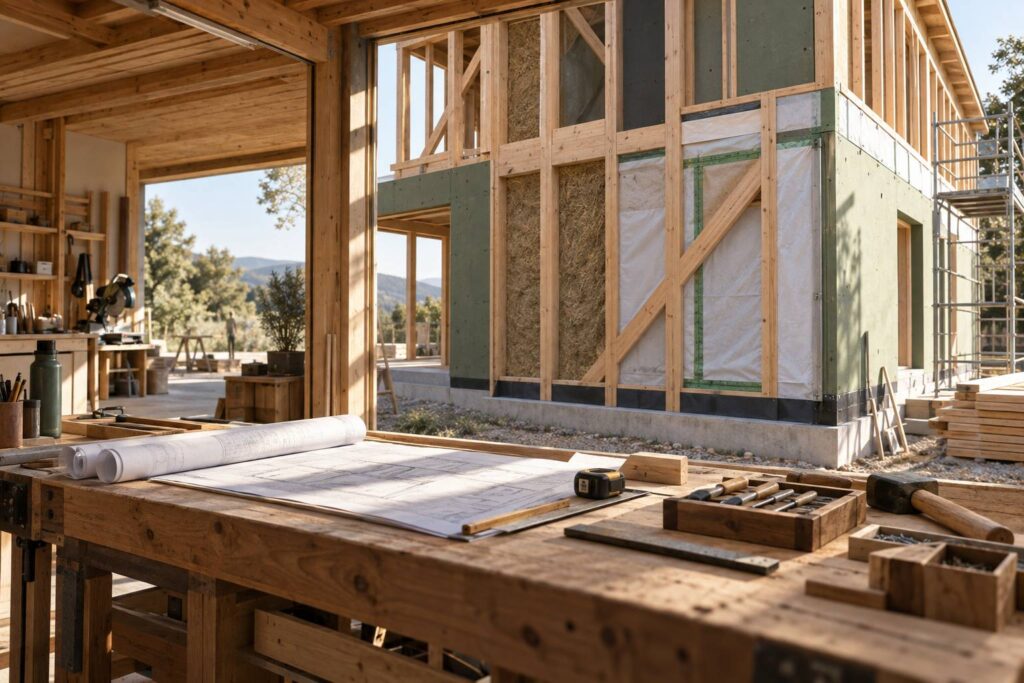
Une maison ossature bois repose sur une technique rapide et performante, mais elle exige une mise en œuvre rigoureuse : structure, contreventement, pare-pluie, étanchéité à l’air et gestion de l’humidité doivent fonctionner ensemble. Lorsque l’un de ces éléments échoue, les réparations peuvent rapidement atteindre plusieurs dizaines de milliers d’euros.
Peu de temps ? Voilà ce qu’il faut retenir :
- La garantie décennale est obligatoire pour le constructeur ou l’entreprise qui réalise des travaux relevant de la construction bois.
- Le maître d’ouvrage doit, avant le chantier, souscrire une assurance dommages ouvrage afin d’être indemnisé plus vite en cas de désordre grave.
- Une attestation d’assurance décennale doit être demandée avant la signature du devis et vérifiée activité par activité.
- En 2026, une assurance décennale pour une entreprise spécialisée peut représenter de 3 500 à près de 8 000 € par an selon l’expérience, le chiffre d’affaires et les sinistres passés.
| Protection | Qui doit la souscrire ? | Rôle concret | Durée ou moment clé |
|---|---|---|---|
| Responsabilité décennale | Constructeur, artisan, entreprise intervenante | Finance les réparations des désordres graves relevant de son activité | 10 ans après la réception |
| Dommages ouvrage | Maître d’ouvrage, donc souvent le particulier qui fait construire | Préfinance les réparations sans attendre le débat entre assureurs | À souscrire avant l’ouverture du chantier |
| Assurance habitation | Propriétaire occupant ou bailleur | Couvre les événements courants : incendie, dégât des eaux, vol selon contrat | Dès la réception ou l’occupation |
Assurance décennale maison ossature bois : une obligation avant le premier chantier
La garantie décennale obligatoire ne dépend pas du matériau choisi : une maison en maçonnerie, en acier ou en bois relève du même principe dès lors qu’un professionnel participe à un ouvrage de construction. Le constructeur engage sa responsabilité pendant dix ans à compter de la réception des travaux. Cette responsabilité constructeur profite au propriétaire initial, mais aussi aux acquéreurs suivants en cas de revente du bien pendant cette période.
Dans une maison ossature bois, l’activité déclarée à l’assureur doit être précise. Construire une paroi préfabriquée, poser une charpente, assurer le contreventement, intégrer l’isolation, installer des menuiseries ou réaliser un bardage ne recouvrent pas automatiquement les mêmes garanties. Un charpentier assuré uniquement pour une activité de charpente ne peut pas forcément assurer la conception et l’exécution complète d’une habitation à ossature.
Cette distinction n’a rien d’administratif. Elle conditionne la prise en charge d’un éventuel sinistre assurance. Un contrat qui ne mentionne pas l’activité réellement réalisée risque de laisser l’entreprise seule face à un désordre coûteux. Pour un particulier, cela peut aussi compliquer fortement le recours. L’attestation doit donc indiquer clairement les activités couvertes, la période de validité du contrat, l’identité de l’assureur et les références de police.
Pourquoi la construction bois demande une déclaration d’activité rigoureuse
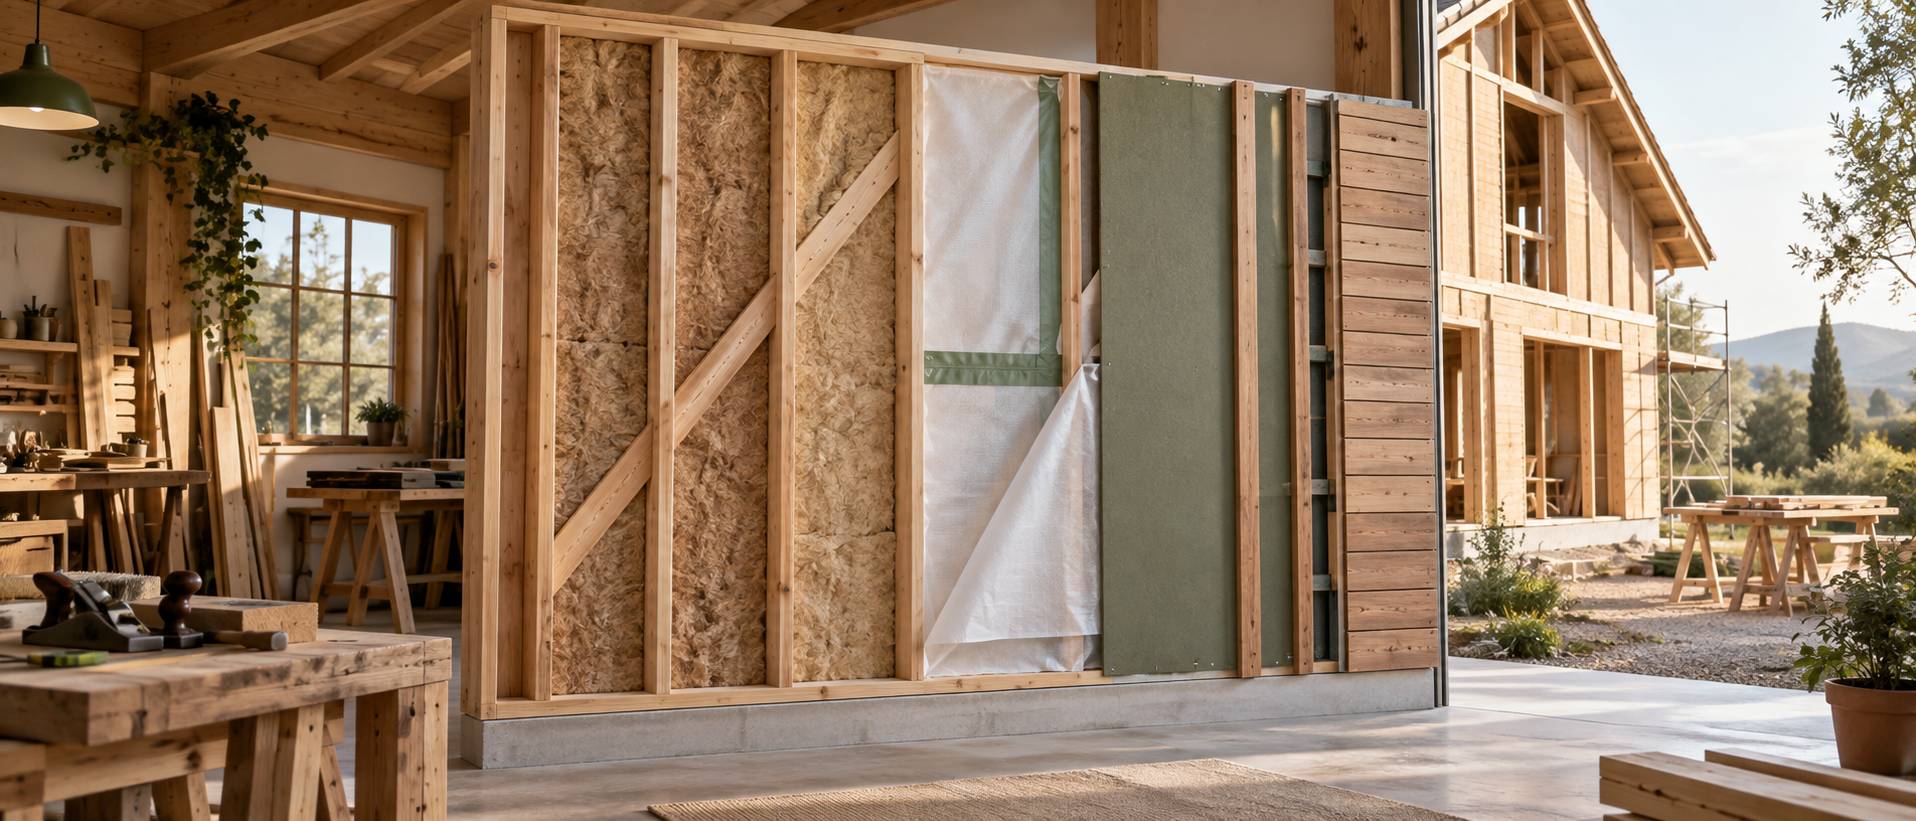
La construction bois associe plusieurs techniques qui travaillent ensemble. L’ossature porte les charges. Les panneaux de contreventement stabilisent les murs face au vent. Le pare-pluie évacue l’eau qui pourrait passer derrière le bardage. Le frein-vapeur ou pare-vapeur, placé côté intérieur selon la composition de paroi, limite les migrations de vapeur d’eau vers les zones froides. Une erreur à un endroit peut dégrader l’ensemble.
Un cas fréquent illustre bien le sujet : une entreprise réalise une extension bois avec bardage extérieur. Le bardage est propre, les fixations semblent correctes, mais la lame d’air ventilée est interrompue par une bavette mal posée. L’eau reste piégée derrière le parement. Deux hivers plus tard, le panneau de contreventement gonfle, l’isolant se tasse et les montants commencent à se dégrader. Le problème ne relève plus d’une simple finition : la paroi perd ses fonctions essentielles.
La lecture de ce guide sur la maison à ossature bois aide à comprendre pourquoi chaque couche d’un mur bois doit rester cohérente. L’assurance ne remplace jamais une conception sérieuse ni le respect des règles professionnelles. Elle constitue un filet de sécurité lorsque le dommage est suffisamment grave pour entrer dans le champ décennal.
Avant le démarrage, le professionnel doit remettre son attestation au client. Elle doit aussi être jointe aux devis et aux factures. Un document remis après coup ne sécurise pas un chantier commencé sans couverture. Un artisan sérieux ne contourne pas ce point, même pour une petite extension : l’assurance doit exister avant l’ouverture des travaux.
Le bon réflexe consiste à demander l’attestation, puis à comparer son activité déclarée avec le contenu réel du devis. Si le devis annonce une extension complète avec ossature, isolation, parement et étanchéité, l’attestation doit correspondre à ce périmètre. Une ligne vague ou une assurance limitée à la pose de menuiseries ne suffit pas. C’est ce contrôle simple qui protège le projet avant que le premier montant d’ossature ne soit levé.
Garantie décennale ossature bois : les dommages réellement couverts pendant dix ans
La garantie décennale ne couvre pas tous les défauts constatés dans une maison. Elle intervient pour les désordres qui compromettent la solidité de l’ouvrage ou qui rendent le bâtiment impropre à sa destination. Cette seconde notion est essentielle : une habitation peut rester debout tout en devenant inhabitable à cause d’infiltrations répétées, d’une perte majeure d’étanchéité ou d’une dégradation interne liée à l’humidité.
Pour une maison ossature bois, les risques décennaux concernent notamment les fondations et ancrages de la structure, les déformations anormales des parois porteuses, un défaut de contreventement, des infiltrations majeures en toiture ou autour des menuiseries, ainsi que la pourriture des éléments structurels provoquée par une mauvaise gestion de l’eau. Une fissure superficielle dans un enduit ou une lame de bardage légèrement fendue n’ouvre pas automatiquement droit à cette protection.
La frontière entre défaut esthétique, désordre de bon fonctionnement et dommage décennal dépend de la gravité et de ses conséquences. Une tache ponctuelle, rapidement réparée, ne se traite pas comme une humidité qui gagne l’isolant et attaque l’ossature. Les constats, les photographies datées, les échanges écrits et l’avis d’un expert ont alors un rôle déterminant.
Les désordres typiques d’une maison à structure bois
Le premier grand risque concerne l’eau. Le bois supporte bien l’humidité lorsqu’il peut sécher. Il se dégrade lorsqu’il reste humide durablement, sans ventilation ni évacuation. Une bavette mal raccordée sous une fenêtre, un solin incomplet au droit d’une toiture ou une membrane percée sans reprise peuvent faire entrer l’eau dans une paroi fermée. Le dommage devient souvent visible tardivement, quand la finition intérieure gondole ou qu’une odeur de moisi apparaît.
Le deuxième risque touche à la stabilité. Les panneaux structuraux, les fixations, les liaisons entre murs et planchers, ainsi que les ancrages sur la dalle doivent être posés conformément aux plans. Retirer trop de fixations, utiliser une mauvaise référence de vis ou modifier une ouverture sans étude peut diminuer la résistance au vent. Ce type d’erreur est particulièrement sérieux dans les zones exposées ou pour une maison à étage.
Le troisième sujet est l’étanchéité à l’air et à l’eau. Une enveloppe mal traitée entraîne parfois des consommations de chauffage élevées, mais ce constat seul ne suffit pas à caractériser une décennale. En revanche, si les défauts provoquent condensation, moisissures ou dégradation durable des matériaux, la situation change. Le dommage doit être évalué dans son ensemble, et non sur un détail isolé.
Il faut aussi distinguer les éléments dissociables des éléments indissociables. Une poignée, un volet roulant ou certains équipements peuvent relever d’autres garanties selon leur nature et leur date de réception. À l’inverse, une étanchéité noyée dans une paroi ou une structure qui ne peut être retirée sans détériorer le bâtiment entre davantage dans le champ des garanties de construction.
La réception des travaux constitue le point de départ des dix années de couverture. C’est une étape à traiter avec méthode : visite complète, réserves écrites, photographies, contrôle des ouvrants, des raccords d’étanchéité visibles et des évacuations d’eau. Les défauts apparents doivent être signalés sans attendre. Une réception signée sans réserve ne rend pas toute action impossible, mais elle complique la preuve lorsque le problème était visible dès le départ.
La phrase à garder en tête est simple : un désordre décennal n’est pas un défaut gênant, c’est un défaut grave qui menace la solidité ou l’usage normal de la maison.
Dommages ouvrage maison bois : protéger le propriétaire sans attendre le litige entre assureurs
La responsabilité décennale protège la victime contre les erreurs des intervenants, tandis que l’assurance dommages ouvrage répond à une autre logique : elle permet de financer plus rapidement les travaux de réparation relevant de la décennale, avant même que les responsabilités soient définitivement réparties. Pour une maison individuelle construite pour soi-même, le maître d’ouvrage est généralement le particulier qui commande les travaux.
Cette assurance doit être souscrite avant l’ouverture du chantier. Dans les faits, certains propriétaires la considèrent comme une dépense évitable, surtout lorsque le constructeur inspire confiance. C’est un mauvais calcul. Une infiltration importante dans une paroi bois peut nécessiter la dépose du bardage, de l’isolant, des membranes et parfois d’une partie de l’ossature. Une facture de 40 000 à 50 000 € n’a rien d’exceptionnel dès qu’il faut ouvrir plusieurs façades et refaire les finitions intérieures.
La dommages ouvrage n’est donc pas une assurance habitation renforcée. Elle se concentre sur les sinistres de nature décennale. Elle ne règle ni l’entretien courant, ni les petites malfaçons, ni les dégâts provoqués par l’absence de maintenance. Un bardage laissé sans surveillance, avec gouttière bouchée et végétation collée au mur, peut créer des désordres que l’assurance ne prendra pas nécessairement en charge.
Le cas pratique de Claire et Mathieu, propriétaires d’une extension bois
Claire et Mathieu font réaliser une extension de 32 m² à ossature bois pour créer un bureau et une chambre d’amis. Le devis comprend les murs préfabriqués, la couverture, les menuiseries, l’isolation et le bardage. Avant de signer, ils demandent les attestations du constructeur, du couvreur et du menuisier. Ils souscrivent aussi leur assurance dommages ouvrage, malgré un budget serré.
Trois ans après la réception, une infiltration se manifeste autour d’une baie vitrée. Le sol stratifié gonfle, le doublage intérieur marque et l’humidité est mesurée dans l’isolant. L’expertise révèle un défaut de raccord entre la membrane pare-pluie et la menuiserie. La réparation impose d’ouvrir la façade, de remplacer les matériaux humides et de reposer le parement. Sans préfinancement, les propriétaires auraient dû attendre les discussions entre les assureurs des entreprises concernées.
La protection constructeur et la dommages ouvrage fonctionnent alors comme deux mécanismes complémentaires. La première répond de l’erreur du professionnel. La seconde évite au propriétaire d’avancer seul le coût des travaux lorsque le désordre relève bien des garanties légales. Ce système n’élimine pas les expertises, mais il réduit le risque de voir un logement dégradé pendant des mois faute de financement.
Une réception documentée reste indispensable. Il est utile de conserver le contrat de construction ou les marchés de travaux, les plans, les notices techniques, les attestations d’assurance, les procès-verbaux de réception et les photographies prises au fil du chantier. Ces documents facilitent l’identification des intervenants et des ouvrages concernés. Dans une construction bois, il est également pertinent d’archiver les références des membranes, bandes adhésives, panneaux et systèmes de fixation utilisés.
Avant de signer une assurance, le propriétaire doit vérifier que le descriptif du projet correspond aux travaux réels : maison neuve, extension, surélévation, rénovation lourde ou transformation d’un bâtiment existant. Les tarifs varient selon la nature et le montant de l’opération. Une comparaison porte autant sur les garanties et franchises que sur le prix annoncé.
La bonne décision n’est pas de chercher l’assurance la moins chère à tout prix, mais de choisir celle qui peut réellement financer un désordre lourd. Pour un projet bois, la preuve d’une paroi correctement conçue et assurée vaut bien plus qu’une économie faite au mauvais moment.
Prix assurance décennale constructeur maison ossature bois : comprendre les tarifs 2026
Le coût d’une assurance décennale pour un constructeur de maison ossature bois dépend d’abord de son métier réel. Une entreprise qui fabrique et pose des murs complets, intègre l’isolation, réalise des extensions et pilote plusieurs lots présente un niveau de risque différent d’un artisan qui intervient ponctuellement sur une charpente. Les assureurs regardent donc l’activité déclarée, l’expérience, les diplômes, les chantiers antérieurs, le chiffre d’affaires prévu, l’effectif et l’historique des sinistres.
En 2026, les fourchettes suivantes restent indicatives : un artisan individuel ou une EIRL justifiant de cinq ans d’expérience et prévoyant environ 80 000 € de chiffre d’affaires peut voir sa prime démarrer autour de 3 500 € par an. Pour une SARL avec un gérant, deux salariés, une expérience comparable et au moins 250 000 € de chiffre d’affaires prévisionnel, la prime peut atteindre environ 6 000 € par an.
Une entreprise réalisant 500 000 € de chiffre d’affaires annuel dans l’activité maison bois peut se situer autour de 7 990 € TTC par an, selon l’assureur, le niveau de franchise, les garanties additionnelles et le dossier présenté. Ces montants ne sont pas des tarifs fixes : une société assurée depuis plusieurs années mais ayant déclaré un sinistre peut se retrouver proche de 5 000 € annuels pour un volume d’activité supérieur à 250 000 €, tandis qu’une petite structure réalisant une ou deux extensions peut payer nettement moins.
| Profil d’entreprise | Chiffre d’affaires prévisionnel | Repère de prime annuelle 2026 | Point surveillé par l’assureur |
|---|---|---|---|
| Artisan individuel expérimenté | Environ 80 000 € | À partir de 3 500 € | Expérience prouvée et activité limitée |
| SARL, gérant et deux salariés | Au moins 250 000 € | Autour de 6 000 € | Nature complète des travaux réalisés |
| SARL spécialisée en maison bois | Environ 500 000 € | Autour de 7 990 € TTC | Volume des chantiers et plafond de garantie |
| Entreprise avec antécédent de sinistre | Plus de 250 000 € | Près de 5 000 € selon dossier | Historique et mesures correctives |
Ce qui fait monter ou baisser une prime décennale
Le chiffre d’affaires n’explique pas tout. La capacité à démontrer une compétence technique compte beaucoup. Pour une activité complète de construction bois, l’assureur demandera fréquemment des justificatifs : diplômes, relevé d’expérience, références de chantiers, attestations d’assurance précédentes, répartition du chiffre d’affaires et parfois description des procédés utilisés. Les techniques non courantes ou les systèmes hors avis technique peuvent entraîner un examen plus serré.
Le périmètre des travaux doit être déclaré sans approximation. Une entreprise qui pose uniquement une ossature et sous-traite la couverture n’a pas le même besoin qu’un contractant qui prend en charge la totalité de la maison. Lorsqu’un artisan coordonne ou réalise des lots complémentaires, par exemple menuiseries, isolation, traitement préventif du bois, cloisons ou escaliers, il doit s’assurer que ces activités sont incluses au contrat.
La responsabilité civile professionnelle est souvent associée à la décennale, mais elle ne couvre pas le même type de préjudice. La première intervient notamment pour des dommages causés pendant l’exécution des travaux ; la seconde répond des désordres lourds après réception. Des garanties portant sur les outils, le matériel ou la protection juridique peuvent aussi être proposées. Elles doivent être comparées utilement, sans confondre l’option confortable avec la garantie indispensable.
Une prime très basse mérite toujours une vérification détaillée. Il faut contrôler les activités garanties, les plafonds, les franchises, les exclusions et les conditions de sous-traitance. Un contrat économique qui exclut une part essentielle du métier n’est pas une économie : il crée une faille dans la couverture. Pour les professionnels, la bonne stratégie consiste à présenter un dossier complet et cohérent plutôt qu’à déclarer une activité réduite qui ne reflète pas les chantiers exécutés.
Pour le particulier, ce niveau de cotisation donne un repère utile : assurer une construction bois sérieuse représente un coût réel pour l’entreprise. Un devis anormalement bas, sans attestation claire ou avec des prestations floues, doit conduire à poser des questions précises. Une assurance adaptée se chiffre, mais une absence de couverture peut coûter la maison entière.
Vérifier l’assurance et prévenir les risques décennaux sur une construction bois
La prévention commence avant la signature du contrat de travaux. Un propriétaire doit demander l’attestation d’assurance décennale de chaque entreprise qui intervient sur un lot structurel ou sur un élément pouvant causer un désordre grave. Cette demande est normale. Un professionnel assuré n’a aucune raison de l’esquiver, et son document doit être en cours de validité à la date d’ouverture du chantier.
Il est préférable de ne pas s’arrêter au nom commercial de l’entreprise. Vérifier l’identité exacte, le numéro de police, l’assureur et l’activité couverte évite les confusions. Une attestation « charpente » ne garantit pas nécessairement la réalisation d’une maison complète. Une assurance valable pour de la menuiserie extérieure n’emporte pas automatiquement la couverture de l’étanchéité, de l’ossature ou de l’isolation intégrée.
La prévention technique a la même importance que le contrôle administratif. Les désordres les plus coûteux dans le bois ne viennent pas d’un matériau fragile par nature, mais d’eau retenue là où elle ne devrait jamais rester. Une façade doit gérer les pluies, les remontées capillaires, les projections au sol et la vapeur d’eau intérieure. Une lame d’air ventilée derrière le bardage, des grilles anti-rongeurs, des bavettes correctement raccordées et des distances suffisantes avec le terrain sont des détails qui empêchent des réparations lourdes.
La liste de contrôle avant et pendant le chantier
- Comparer le devis et l’attestation : les activités assurées doivent correspondre aux ouvrages confiés, notamment pour l’ossature, la charpente, l’étanchéité et le bardage.
- Prévoir une réception écrite : noter les réserves, dater les photos et demander les notices d’entretien des équipements et parements.
- Surveiller l’eau : vérifier les appuis de fenêtres, les solins, les descentes d’eau, les raccords de toiture et la ventilation du bardage.
- Ne pas modifier une paroi porteuse sans étude : agrandir une baie ou déplacer un contreventement peut fragiliser la structure.
- Conserver les documents : plans, factures, attestations, procès-verbal de réception et références des matériaux restent utiles pendant toute la période de garantie.
Une mise en garde concrète concerne les travaux réalisés après la livraison. Le propriétaire qui fixe une pergola sur une façade, perce le pare-pluie, supprime une grille de ventilation ou remonte des terres contre le bardage peut créer lui-même une entrée d’eau. Dans ce cas, la recherche de responsabilité devient plus complexe. Les percements doivent être réfléchis, protégés et, lorsqu’ils touchent l’enveloppe du bâtiment, réalisés avec les accessoires adaptés.
Les travaux d’entretien n’ont pas vocation à être couverts par la décennale. Le bardage bois peut griser sans perdre sa durabilité, mais il doit rester ventilé et éloigné des végétaux. Une inspection annuelle des joints, évacuations, appuis de menuiseries et parties basses de façade prend peu de temps. Elle permet de repérer une gouttière bouchée ou une fixation défaillante avant que l’humidité ne pénètre dans la paroi.
Pour les entreprises, la prévention passe par des plans clairs, des interfaces de chantier identifiées et une traçabilité des ouvrages cachés. Photographier les membranes avant fermeture, les raccords autour des baies, les liaisons de structure et les relevés d’étanchéité constitue une habitude simple. En cas de doute sur un point porteur ou sur une technique particulière, l’avis d’un bureau d’études ou d’un professionnel compétent s’impose : il ne faut jamais dimensionner une structure au jugé.
Les équipements de protection individuelle restent nécessaires sur chantier : chaussures de sécurité, gants adaptés, lunettes, protections auditives et dispositifs antichute lors des travaux en hauteur. Ces mesures ne relèvent pas directement de la garantie décennale, mais elles participent à une exécution maîtrisée. Les démarches d’urbanisme, déclaration préalable ou permis selon le projet, doivent également être confirmées auprès de la mairie.
Une maison bois durable n’est pas celle qui promet de ne jamais bouger ; c’est celle dont l’eau est maîtrisée, dont les détails sont documentés et dont les intervenants sont assurés pour le travail qu’ils réalisent.
La garantie décennale est-elle obligatoire pour une extension à ossature bois ?
Oui, lorsqu’un professionnel réalise des travaux de construction relevant de sa responsabilité décennale. L’entreprise doit être assurée avant l’ouverture du chantier et remettre une attestation correspondant à son activité réelle.
Quels dommages sont couverts par la garantie décennale d’une maison ossature bois ?
Elle couvre les désordres qui compromettent la solidité du bâtiment ou le rendent impropre à son usage, par exemple une infiltration durable dégradant l’ossature, un défaut majeur de contreventement ou une défaillance structurelle.
Qui doit souscrire l’assurance dommages ouvrage ?
Le maître d’ouvrage, souvent le particulier qui fait construire pour son compte, doit la souscrire avant le début des travaux. Elle préfinance les réparations relevant de la décennale sans attendre le règlement des responsabilités entre les entreprises.
Quel est le prix d’une assurance décennale pour un constructeur de maison bois ?
À titre indicatif en 2026, la prime peut démarrer autour de 3 500 € par an pour un artisan expérimenté avec un chiffre d’affaires limité, atteindre environ 6 000 € pour une petite SARL spécialisée et approcher 7 990 € TTC pour une activité autour de 500 000 € de chiffre d’affaires.